 Shohri Strategy & Consulting TOFF

経済産業省産業構造審議会 経済産業政策新機軸部会 価値創造経営小委員会において、日本企業の次なるステージの指針となる「成長投資ガイダンス―価値創造の拡大を通じた企業の持続的成長に向けて―」の案が提示されたことはこのプログでもお伝えしました。
このガイダンスで最も強いメッセージとして打ち出されているのが、EP(Economic Profit:経済的付加価値)です 。
EP =NOPAT -(投下資本×WACC)
EP = 投下資本×(ROIC-WACC)
これまで尺度として定着していたROE(自己資本利益率)やROIC(投下資本利益率)は、分子(利益)を分母(資本)で除して計算する比率(%)の指標です 。そのため、成長投資を抑制して分母の資本を小さく(スリム化)したり、縮小均衡を図ったりすることでも数字を「見かけ上」改善できてしまうという弊害があります 。例えば、投資機会がないままに行われる、単なる縮小均衡的な自社株式の買い取り・消去です
これに対して、EPは絶対値(額)の指標です。2000年前後に一部の日本企業でも導入が進んだEVA(経済付加価値:Economic Value Added)やSVA(株主付加価値:Shareholders’ Value Added)、それらの原型であるRI(残余利益:Residual Income)と同じ考え方です 。
EPを高めるためには、単に効率を高めるだけでなく、資本コストを上回るリターンが見込まれる事業分野(ROIC > WACC)に対して、投下資本を戦略的に大きくしていくという「面積を広げるアプローチ」が不可欠となります 。つまり、資本コスト割れの投資は価値毀損であるという大前提を守りつつも、縮小による比率の指標改善を断ち切り、「規律あるリスクテイクのもとで、成長投資の『量』を戦略的に拡大せよ」と強く迫っているわけです。
日本企業の中には、多額の現預金を抱え、万が一に備えた保守的経営を指向する企業があります。それらの企業に対して、成長余地のある事業分野を創造し、そり事業分野に戦略的投資を行い、効率的な経営よりも、成長により価値そのものを増大する経営を迫っています。これは、日本企業の経営において、大きなパラダイムシフトです。しかし、成長余地のある事業分野を創造することが難しい。事業の「選択と集中」というが、「わが社には選択するだけの事業がない」という経営者もいます。種を蒔かねば芽は出ません。芽が出たら、水と日光を与え、花を咲かせ、実りの時を迎えるのです。時に剪定も必要でしょう。研究開発や事業開発への注力が必要です。また、M&Aも有効でしょう。単に既存の事業を成長させるのではなく、いかに新規事業を生み出すのか、この点がEP増加には必要であることを強調しておきたいと思います。
故西澤脩先生は、研究開発費予算の十大原則を提唱しました。十大原則は、一般原則、編成原則、実施原則に区分され、一般原則は①研究開発成果尊重の原則、②割当型研究開発費予算の原則、③研究開発成果評価の原則、編成原則は④長期研究開発計画の原則、⑤研究者参加の原則、⑥弾力的運用の原則、⑦プロジェクト別予算併用の原則、実施原則は⑧経理事務軽減の原則、⑨物量管理重視の原則、⑩弾力的解釈の原則から構成されています。(西澤、1985)
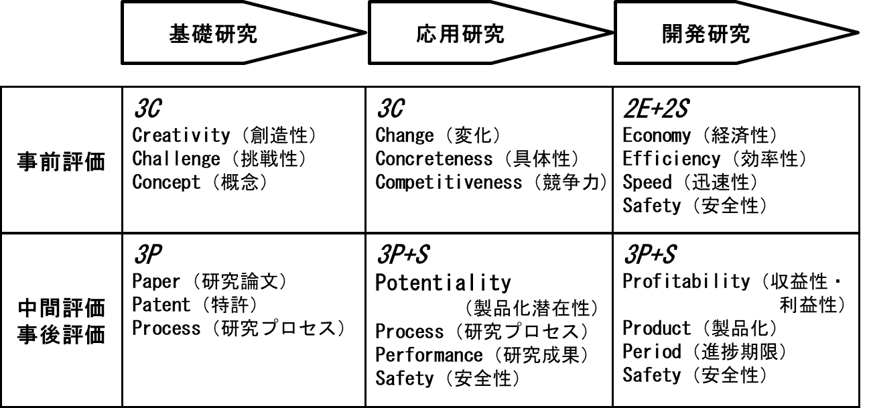
私(川野克典)は、基礎研究、応用研究、開発研究の3つの研究開発段階と、事前評価と、中間評価及び事後評価の2つの評価時期の計6つの区分に分けて、以下の視点によりKPIを設けて、研究開発費を管理することを主張しています。
基礎研究の事前評価にはCreativity(創造性)、Challenge(挑戦性)、Concept(概念)の3C、中間評価及び事後評価にはPaper(研究論文)、Patent(特許)、Process(研究プロセス)の3P、応用研究の事前評価にはChange(変化)、Concreteness(具体性)、Competitiveness(競争力)の3C、中間評価及び事後評価にはPotentiality(製品化潜在性)、Process(研究プロセス)、Performance(研究成果)、Safety(安全性)の3P+S、開発研究の事前評価にはEconomy(経済性)、Efficiency(効率性)、Speed(迅速性)、Safety(安全性)の2E+2S、中間評価及び事後評価にはProfitability(収益性・利益性)、Product(製品化)、Period(進捗期限)、Safety(安全性)の3P+SでKPIを設けて評価すべきとしています。(川野、2016)
このように「成長投資ガイダンス―価値創造の拡大を通じた企業の持続的成長に向けて―」は、小手先の改善ではなく、どのように成長できる事業を生み出すのかという経営への転換を促しているのだと思います。
西澤脩(1985)『研究開発費の会計と管理』三訂版、白桃書房、pp.271-278。
川野克典(2016)『管理会計の理論と実務』第2版、中央経済社、pp.197-198。
